





При перепечатке материалов просим публиковать ссылку на портал Finversia.ru с указанием гиперссылки.
Свидетельство о регистрации СМИ ЭЛ № ФС 77 – 68729 от 17.02.2017

Тема международной диверсификации инвестиций стала слишком навязчивой.
Я абсолютно не претендую на то, чтобы поставить под сомнение саму идею диверсификации портфеля, однако чрезмерное количество публикаций на эту тему в последнее время заставляет задуматься и, как минимум, ещё раз обсудить вопрос в её необходимости.
За последние пару месяцев случились десятки публикаций с настойчивыми призывами добавить в портфель акции развитых экономик вне США, например, европейские, японские, тайваньские, а также акции развивающихся экономик – китайские и южнокорейские, например. При этом, авторами публикаций стали аналитики ведущих инвестиционных банков – от Morgan Stanley до Citi. Подавались эти публикации под соусом «Боже, пропал дом!», в смысле «Боже, пропала Америка». Среди аргументов: «тарифная свистопляска Дональда Трампа», «политическая неопределённость», «слабый доллар», «неясные экономические перспективы», «угрозы со стороны администрации в адрес ФРС».
Но, помилуйте, тарифы запущены, тема давно сошла на нет. А что такое «политическая неопределенность»? Вроде бы никто не оспаривает право Трампа быть президентом. А слабый доллар? По историческим меркам доллар довольно дорогой, бывали времена, когда индекс доллара опускался ниже 90. Или «экономические перспективы»? Вполне радужные и ясные. Рецессию, очевидно, удастся избежать. Наконец, угрозы Трампа. Джером Пауэлл вполне их нейтрализует.
Такое ощущение, что инвестиционные банки сговорились, что-ли. Иначе, какой смысл так пугать инвесторов? Причём, объединившись?
Вспомните, сколько лет аналитики пугали неизбежной рецессией? Мол, агрессивное повышение ключевой ставки в 2022-2023 годах приведёт к краху. Но рецессии как не было, так и нет. Во время пандемии 2020 года американская экономика одной из первых восстановилась, причём в сжатые сроки. Или взять апрельский медвежий рынок этого года, который продлился – вопреки учебникам – всего 1 месяц… Словом, представления некоторых аналитиков из именитых инвестдомов сильно далеки от реальности. Слишком плохо они представляют возможности своей страны.
Но вернёмся к цифрам. Попался на глаза вот такой график:
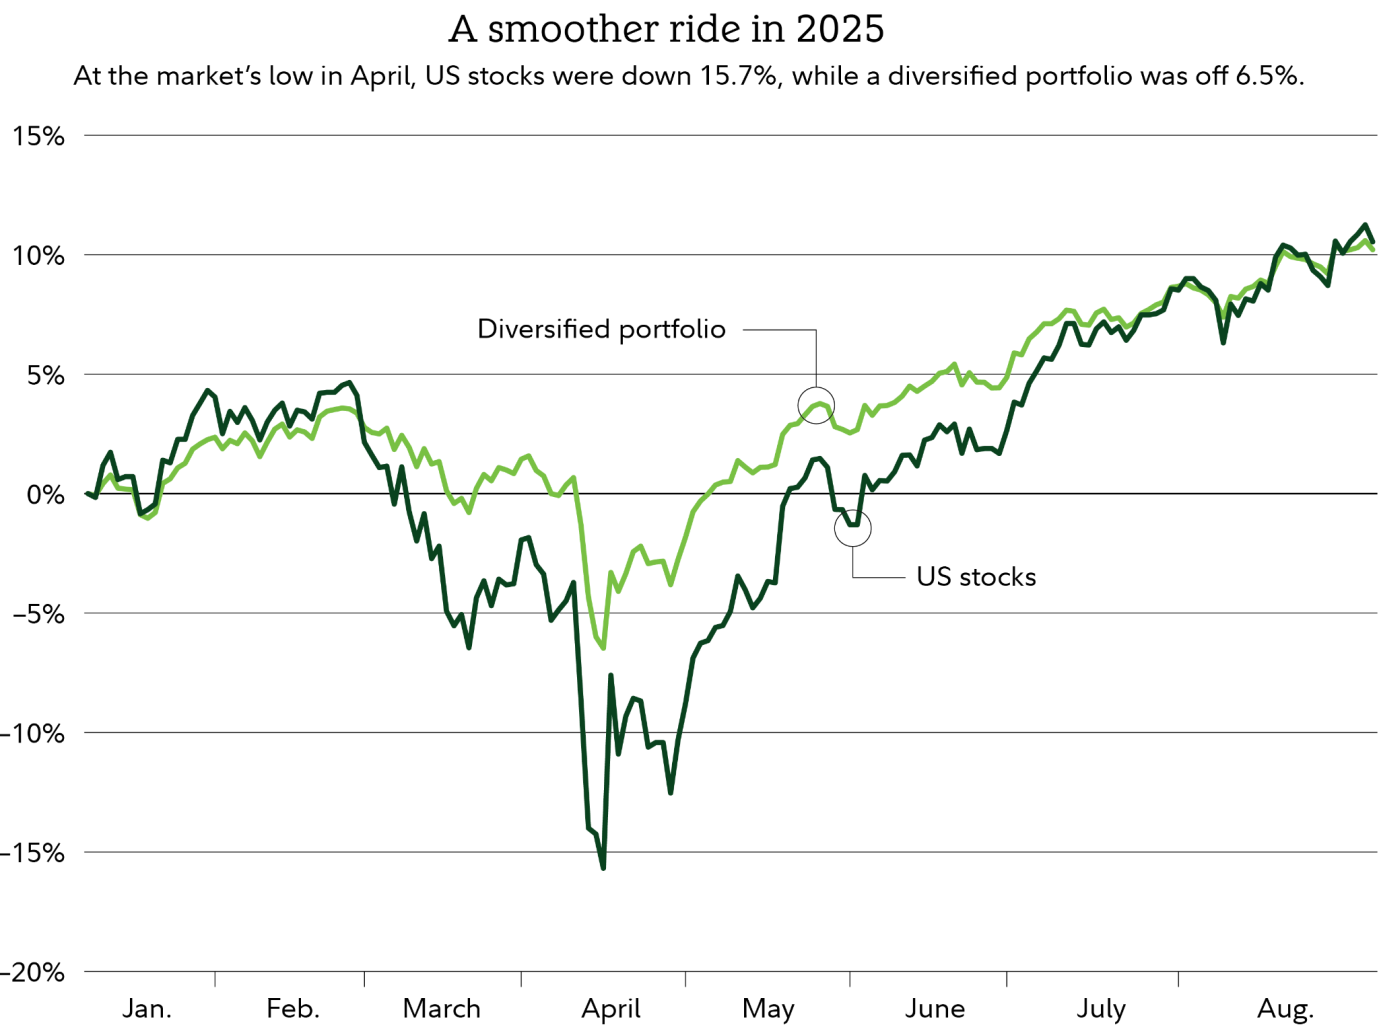
Для инвестора, который смог продержаться всего 8 месяцев вообще ничего не случилось. Если вы обратите внимание, то в последние месяцы американские акции даже немного обгоняют диверсифицированный портфель. Единственно, что не вызывает сомнений, то это волатильность. У диверсифицированного портфеля максимальное снижение составило около 6,5%, а у акций США – почти 16%. Но ведь такое происходит при любой диверсификации. Тогда причём тут международная диверсификация? Да, она полезна для нервных инвесторов. В то же время, большая просадка по акциям США в апреле принесла активным инвесторам дополнительную возможность получить прибыль.
К слову, у разных банков разная структура диверсифицированного портфеля. У Fidelity – 18% акций международных компаний, 35% облигаций и 5% коротких трежерис. А у J.P.Morgan – 15% международных акций. И так далее.
Несомненная ценность, например, европейских акций – в повышенной дивидендной доходности, поскольку эти акции примерно на 40% дешевле американских, а объём дивидендов сопоставимый.
И, наконец, последняя ремарка. Акции США насколько американские? Если учесть, что крупнейшие корпорации США из индекса S&P500 по факту международные? А европейские автогиганты? А европейские производители предметов роскоши? Они ведь по всему миру торгуют.
Выходит, что международная диверсификация сродни валерьянке. Нервы-то будут в порядке, но доходность?



 Фондовые индексы США завершили торги ростом, S&P 500 и Nasdaq обновили рекорты
Основные фондовые индексы США завершили торги вторника ростом, при этом S&P 500 и Nasdaq закрылись на рекордных уровнях. Стабилизация цен на нефть и снижение доходности казначейских облигаций США улучшили настроения инвесторов перед стартом сезона корпоративной отчётности за третий квартал, поддержку которому, как ожидается, вновь окажет бум искусственного интеллекта.
 Доллар слабеет, евро отыгрывает потери благодаря снижению доходности французских облигаций
Евро во вторник укрепляется и демонстрирует самый сильный дневной рост за семь недель после падения до минимального уровня за 17 месяцев на предыдущей сессии. Поддержку единой валюте оказало снижение доходности французских государственных облигаций, ослабившее опасения относительно устойчивости долгового рынка еврозоны.
 Европейские рынки завершили торги ростом на фоне снижения доходностей и цен на нефть
Европейские фондовые индексы завершили торги ростом во вторник на фоне снижения доходностей облигаций еврозоны после недавнего ралли, вызванного опасениями по поводу бюджетной политики и инфляции. Дополнительную поддержку настроениям инвесторов оказало снижение цен на нефть.

обсуждение