


При перепечатке материалов просим публиковать ссылку на портал Finversia.ru с указанием гиперссылки.
Свидетельство о регистрации СМИ ЭЛ № ФС 77 – 68729 от 17.02.2017

В понедельник, 19 мая, мировые фондовые индексы показывают медвежью динамику.
Президент ФРБ Атланты Рафаэль Бостик ожидает замедления роста экономики США в 2025 году до 0,5–1%, но не прогнозирует рецессию, ссылаясь на неопределенность, сдерживающую потребительскую активность. Он предполагает одно снижение ставки в этом году.
В то же время глава JPMorgan Джейми Даймон не исключает рецессию, несмотря на улучшение торговых отношений с Китаем, отметив, что её масштаб и длительность пока предсказать сложно.
Главной новостью выходных стало понижение суверенного рейтинга США от агентства Moody’s с наивысшего AAAдо Aa1. Это последнее крупнейшее агентство, которое имело наивысший рейтинг у Штатов. До этого свои рейтинги понизили S&P и Fitch.
На этой неделе главными макроэкономическими событиями в Штатах будет выход следующих данных:
На корпоративном фронте инвесторы будут следить за отчётностями таких крупных компаний как Lowe’s, Target, Best Buy, Autodesk, Intuit, Dollar Tree и многих других.
По состоянию на 12:00 МСК европейский STOXX 600 снижается на 0,67%, а фьючерс на S&P 500 на 1,29%. Доходность 10-летних казначейских облигаций США растёт на 10 б.п. и составляет 4,539%. Китайский CSI 300 снизился на 0,37%, а гонконгский HangSeng на 0,05%. Фьючерсы на нефть Brentопускаются на 0,56%. Индексы Мосбиржи и долларовый РТС растут на 1,40%.
Акции Charter Communications прибавили 1,83% в начале сессии после объявления о слиянии с частной телеком-компанией Cox Communications, стоимость которой оценивается в $34,5 млрд, включая $12,6 млрд долгов. Cox получит $4 млрд наличными и около $18 млрд в виде конвертируемых бумаг.
Бумаги Nvidia также выросли на 0,42% — фонд Soros Fund Management, основанный инвестором Джорджем Соросом, впервые приобрел акции компании в первом квартале.
Капитализация Microsoft, чьи акции входят в состав стратегии «US. Сбалансированная», приподнялись на 0,25% после того, как компания предложила европейским пользователям купить пакет Office без Teams по сниженной цене, стремясь устранить антимонопольные претензии со стороны Еврокомиссии.
В апреле 2024 года промышленное производство в Китае выросло на 6,1% по сравнению с аналогичным периодом прошлого года, свидетельствуют данные Государственного статистического управления КНР. При этом темпы роста замедлились по сравнению с мартом, когда показатель составлял 7,7%.
Согласно прогнозам аналитиков, опрошенных порталом Trading Economics, ожидалось еще более сдержанное увеличение — в среднем на 5,5%. Фактический результат оказался лучше этих ожиданий.
Розничные продажи в Китае в апреле также показали рост — на 5,1% год к году против мартовских 5,9%. Этот показатель оказался ниже консенсус-прогноза, который предполагал рост на 5,5%.
Что касается инвестиций в основные фонды, за первые четыре месяца года они увеличились на 4%. Это незначительно ниже ожиданий экспертов, которые прогнозировали рост на уровне 4,2%.
Наиболее существенное снижение котировок на Гонконгской фондовой бирже показали акции чипмейкера Sunny Optical Technology Group - на 3,27%, ритейлера Alibaba - на 3,40%, автопроизводителя Li Auto - на 3,18%.
Российский рынок традиционно находится под влиянием геополитических новостей. Инвесторы ожидают звонка Владимира Путина и Дональда Трампа, который может состояться в 17:00 мск. Это будет третий звонок двух президентов с начала года. Главные вопросы, которые планируется обсудить во время переговоров, будут касаться Украины и торговли между двумя странами.
Рынок может позитивно воспринять ожидание звонка, но мы не ждём каких-либо позитивных новостей по факту переговоров. Поэтому вероятно снижение по окончании разговора.
Среди лидеров роста: Абрау Дюрсо (+2,08%), ОВК (+1,22%), НоваБев (+0,83%). В лидерах снижения сегодня только: Ростелеком (-2,07%), МТС (-1,98%), Мосэнерго (-1,85%).
Техническая картина
Индекс Мосбиржи
Индекс вновь ниже уровня 2900 пунктов. Вероятно снижение до 2850 для закрытия гэпа от предыдущей свечи.

S&P 500
На дневном графике S&P 500 направляется в сторону исторического максимума. При пробитии уровня 6150 пунктов, возможен рост до 6955 пунктов (уровень 1,618 по линейке Фибоначчи).

Euro STOXX 600
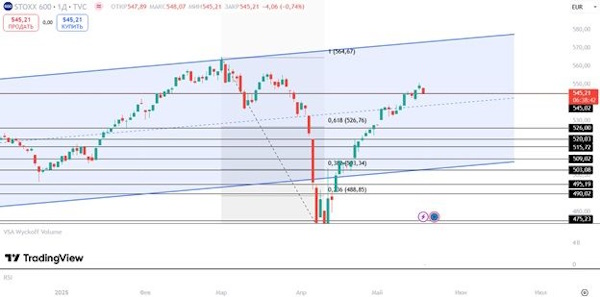
STOXX 600 пробил середину глобально восходящего канала и пытается закрепиться выше уровня 545 пунктов. Закрытие дня выше него может привести к росту до верхней границы глобального канала (575 пунктов).
CSI 300
Индекс тестирует 3860 пунктов. При удержании уровня возможен рост до 4025 пунктов.


 Цены, топливо, упадок в бизнесе. Но есть и хорошие новости
Экономика, мобилизация, бюджет и конфискация вкладов. Большие планы и маленькие продажи российского автопрома. Топливный кризис, цены на бензин и инфляция. Рост цен на еду и несчастная судьба торговых сетей. Эпопея с регистрацией кур. Депрессия бизнеса и рекордные прибыли банков. Чиновников хотят взбодрить помогать бизнесу.
 Азиатские фондовые рынки завершили торги преимущественно в "красной зоне" на фоне роста цен на нефть
Торги на фондовых площадках Азиатско-Тихоокеанского региона в четверг завершились без единой динамики. Рост японского рынка контрастировал со снижением индексов Китая, Австралии, Южной Кореи и Новой Зеландии, тогда как инвесторы продолжили оценивать влияние высоких цен на нефть, доходности государственных облигаций и перспектив денежно-кредитной политики ведущих центральных банков.
 Иван Тягунов: «Рынок инвестиций в недвижимость на паузе, но даже сейчас рабочими и выгодными остаются отдельные проекты, отдельные микростратегии»
Что происходит с рынком недвижимости в России. В сегменте жилой недвижимости все зависит от ипотеки. Перспективы жилой и коммерческой недвижимости: не крах, но стагнация. Что происходит с разными сегментами и форматами рынка недвижимости. Флиппинг, инвестиции в частные дома, инвестиции в офисы и коворкинги, инвестиции в торговые центры и склады. Три варианта инвестиций в недвижимость, кроме прямой покупки, – ЗПИФЫ, акционерные общества и крауд-платформы, их плюсы и минусы. Когда оживет рынок крауд-инвестиций. Платформа «ВБетон»: какова тактика сегодня.

обсуждение