





При перепечатке материалов просим публиковать ссылку на портал Finversia.ru с указанием гиперссылки.
Свидетельство о регистрации СМИ ЭЛ № ФС 77 – 68729 от 17.02.2017

Вчера российский и зарубежные рынки завершили день в минусе. Причины все те же: рост пандемии, неопределенность вокруг нового раунда экономического стимулирования, президентские выборы в США, противоречивая статистика и корпоративная отчетность. Кроме того, нефть потеряла более 2% в связи с высоким темпом восстановления добычи в Ливии.
На мировых площадках произошло фронтальное снижение. Британский FTSE100 потерял 1,16%, германский DAX упал на 3,71%. Американские индексы также закрылись в минусе: DJIA — −2,29%, S&P500 — −1,86%, Nasdaq Composite снизился на 1,64%.
Российские индексы потеряли не так много: индекс Мосбиржи в основную торговую сессию снизился на 1,10% до 2785,59 п., а индекс РТС упал на 1,01%, до 1152,33 п.
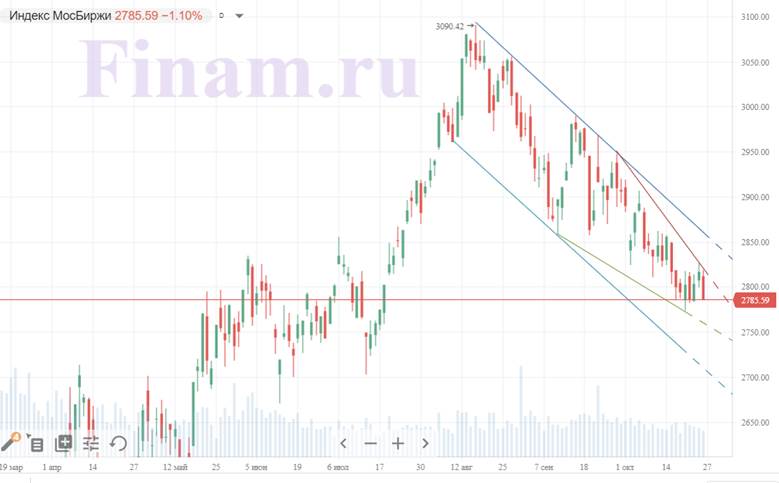
Отраслевой логики в динамике не было заметно, если не считать нефтегазового сектора, который снижался вслед за нефтью. В лидерах дня оказались ГДР TCS (+3,82%), «Акрон» (+2,44%), ТГК-1 (+2,32%). Сильней прочих падали ЛСР (−4,98%), ГДР X5 Retail Group (−3,72%) и Petropavlovsk (−3,61%). Бумаги отыгрывали свои корпоративные драмы, выходящую отчетность и чрезмерный рост предыдущих дней. Раскачка рынка вверх и вниз продолжается на пониженных объемах, и не факт, что сегодня снижение продолжится, хотя открытие по инерции может произойти в отрицательной зоне.
Сегодня внешний фон перед началом торгов неоднозначный. Азиатские рынки преимущественно в минусе, но не все. По состоянию на 8:30 мск китайский индекс CSI 300 подрастает на 0,11%, в то время как Hang Seng в Гонконге падает на 1,01%, корейский KOSPI снижается на 0,55%, а японский Nikkei 225 теряет 0,10%.
Нефть марки Brent, отыгрывая вчерашнее снижение, сегодня с утра растет на 0,74%, до $40,70 за баррель, а рубль укрепляется на 0,14%, до 76,267 за доллар. Фьючерсы на фондовые индексы США пока показывают рост в пределах 0,20—0,25%.
Российской статистики в течение дня не ожидается. Во Франции объявят динамику цен производителей в сентябре, в Великобритании опубликуют отчет CBI по розничной торговле октября. В США станут известны августовский индекс цен на жилье, сентябрьская статистика по заказам на товары длительного пользования, октябрьский уровень доверия потребителей.
Из корпоративных событий сегодня в России проведут День инвестора «Полюс» и X5 Retail Group. А En+ Group и «Русал» дружно представят операционные результаты за 3 квартал и 9 месяцев 2020 года.
Впрочем, в Гонконге результаты «Русала» стали известны уже ранним утром. Компания увеличила выпуск алюминия в 3 квартале на 1,3%, но снизила на 0,1% за 9 месяцев. Объем продаж металла в июле-сентябре вырос на 3,3% по сравнению с предыдущим кварталом, однако за девять месяцев упал на 5,6% в годовом сравнении. В Гонконге бумаги компании с утра теряют в цене 0,96%.



 Инфляция в «трех измерениях»
: топливо, ЖКХ-тарифы, цены на продукты. Снова проблемы с картофелем. Зерновой кризис и варианты решения. Патрушев предложил оставить мясо мясом, а хлеб хлебом. В России появился «индекс сельди под шубой». Перипетии с красной икрой и нюансы «рыбного вопроса». На Госуслугах можно будет заказать место на кладбище.
 Фондовый рынок: отчеты эмитентов с 12 по 18 октября 2026
Эмитенты фондового рынка, публикующие отчеты на неделе 12-18 октября 2026 года.
 Иван Тягунов: «Рынок инвестиций в недвижимость на паузе, но даже сейчас рабочими и выгодными остаются отдельные проекты, отдельные микростратегии»
Что происходит с рынком недвижимости в России. В сегменте жилой недвижимости все зависит от ипотеки. Перспективы жилой и коммерческой недвижимости: не крах, но стагнация. Что происходит с разными сегментами и форматами рынка недвижимости. Флиппинг, инвестиции в частные дома, инвестиции в офисы и коворкинги, инвестиции в торговые центры и склады. Три варианта инвестиций в недвижимость, кроме прямой покупки, – ЗПИФЫ, акционерные общества и крауд-платформы, их плюсы и минусы. Когда оживет рынок крауд-инвестиций. Платформа «ВБетон»: какова тактика сегодня.

обсуждение