Сначала, в «нулевой» день конгресса, 6 июня, состоялась конференция «Актуальные вопросы микрофинансирования», организованная Национальной ассоциацией участников микрофинансового рынка (НАУМИР). На следующий день немало заинтересованных участников собрал круглый стол «Микрофинансирование в новых условиях: снижение стоимости займа и устойчивость МФО». Тема МФО также часто упоминалась в ходе многочисленных пленарных сессий панельных дискуссий. Мы суммируем все то, что говорилось на разных площадках.
Тема микрофинансовых организаций (МФО) продолжает оставаться в числе самых горячих в информационном поле. С одной стороны – постоянно появляющиеся в общественных СМИ страшилки об очередных жертвах алчных ростовщиков. «Россияне теряют недвижимость из-за микрозаймов»… «МФО отбирает квартиру из-за небольшой просрочки платежа»… «Москвичка осталась без квартиры после оформления микрокредита»… «Пенсионерка заняла денег в МФО и лишилась жилья»… Разгневанные обыватели все чаще пишут в социальных сетях, что МФО надо немедленно запретить. Им вторят отдельные депутаты и чиновники, пытающиеся набрать политических вистов на «хайповой» теме.
С другой стороны, есть миллионы людей, для которых МФО – безальтернативная возможность временно решить свои финансовые проблемы. Как известно, сегодня многие клиенты даже не пытаются обратиться в банк из-за заведомого несоответствия требованиям: отсутствия подтвержденного дохода, официального трудоустройства или не очень хорошей кредитной истории. Микрофинансисты в последнее время все активнее кредитуют микро- и малый бизнес. С точки зрения доступности финуслуг, МФО есть даже в некоторых деревнях, тогда как банки планомерно сокращают количество офисов в небольших населенных пунктах.
По статистическим данным, которые привел Илья Кочетков, директор департамента микрофинансового рынка Банка России, за прошлый год объем микрозаймов, выдаваемых физлицам МФО, вырос на 33,1% по сравнению с предыдущим годом, составив в абсолютном выражении 88,8 млрд рублей. Объем микрозаймов для малого и среднего предпринимательства увеличился на 32,6%. Средняя сумма займа для физических лиц за 2017 год выросла на 36,1%, в сегменте МСП – более чем в 2 раза. «Несмотря на то, что количество МФО продолжает сокращаться, за 2017 год – более чем на 12% (до 2271 компании, прим. ред.), портфель у нас продолжает расти», – отметил Илья Кочетков. В прошлом году портфель и количество действующих договоров увеличились соответственно на 28% (до 112,8 млрд рублей) и 24,5% (6,6 млн единиц).
Спрос налицо. Должно быть и предложение. Другое дело, что его нужно максимально направить в цивилизованное русло, рынок микрофинансов должен стать прозрачным и клиентоориентированным. «Микрофинансирование сегодня подошло к такому этапу, к такому рубежу, когда совершенно очевидна необходимость в еще более глубокой трансформации, которая предполагает изменение подходов самих микрофинансовых институтов к своему бизнесу с точки зрения учета интересов клиентов. И нам нужно понять, чего от нас ждет регулятор, как мы видим запросы потребителя, как нам нужно измениться, что мы готовы сделать, чтобы отрасль перестала восприниматься как токсичная, стала полноценным и уважаемым участником финансового рынка», – сказала Елена Стратьева, вице-президент НАУМИР, директор СРО «МиР».
Сумма займа, которая чаще всего становится предметом обсуждения, по ее словам, должна рассматриваться в комплексе с другими условиями взаимодействия МФО с клиентами. И то касается всех организаций, отнесенных регулятором к микрофинансовому рынку, в том числе, кредитных кооперативов и ломбардов.

Конференция "Актуальные вопросы микрофинансирования"
Фото: Фонд Росконгресс
Чего хочет регулятор
На этот вопрос ответили сами представители ЦБ. Сразу подытожим, что в основном реформы коснутся развития системы пропорционального регулирования, наделения дополнительными полномочиями саморегулируемых организаций (СРО) и ужесточения требований к крупным участникам. Также регулятор планирует принять определенные меры для снижения объемов PDL-займов (займов «до зарплаты»).
Владимир Чистюхин, заместитель председателя Банка России, разделил процесс становления рынка МФО на несколько этапов, назвав 2015-2016 года временем «очистки рынка». «Когда мы хотели создать базовые правила игры, и оставить на рынке микрофинансирования в широком смысле устойчивых участников, которые предоставляют качественный сервис. Было проведено очень много мероприятий как надзорного характера, как мы говорим, по вычистке реестра, так и регулятивного: создавалась и совершенствовалась система профильных нормативов, менялись подходы к нормам резервирования, подходы к капиталу и пр.», – сказал Владимир Чистюхин.
2017 год – это период внедрения саморегулирования. «Когда мы запускали модель саморегулирования для МФО, то закон о СРО в финансовой сфере уже действовал, и некоторые организации сразу получили статус саморегулируемых. То есть процесс был запущен. Теперь нам многое предстоит сделать, в том числе, наладить взаимодействие регуляторных и надзорных органов с СРО, чтобы понимать, – как мы контролируем их посредническую функцию. Важно, чтобы институты саморегулирования не только осуществляли выработку стандартов или лоббировали интересы отрасли. Нам нужно убедиться, что сами СРО способны осуществлять контроль и надзор за участниками финансового рынка, добиваться исполнения разработанных ими же базовых стандартов», – продолжил замруководителя ЦБ.
2018 год, по его словам, можно назвать годом пропорционального регулирования и надзора. «Разделение МФО на МКК и МФК (микрокредитные компании и микрофинансовые компании, прим. ред.) – это только первый шаг по пропорциональному регулированию. В течение этого года мы будем принимать дальнейшие решения относительно распределения соответствующей нагрузки на профессиональных участников, в том числе, на кредитные потребительские кооперативы (КПК), сельхоз-кредитные потребительские кооперативы (СКПК) и ломбарды. Смотреть, где есть необходимость усилить регулирование, а где, наоборот, ослабить», – отметил Владимир Чистюхин.
По его словам, в течение нескольких месяцев ЦБ подготовит публичные материалы, где обозначит свои позиции для обсуждения с рынком. «У нас есть достаточно серьезные планы на будущее. Если мы посмотрим на крупнейшие МКК (их сегодня 60), то увидим, что по ряду показателей они сравнимы с малыми банками, а в отдельных случаях могут выйти на уровень средних банков. Для них, к примеру, мы намерены усилить требования к учредителям. И поэтому нужно думать над тем, чтобы устранять регулятивный арбитраж и в определенной степени усиливать требования по отдельным направлениям: в плане развития систем управления рисками и внутреннего контроля, обеспечения непрерывности деятельности. Мы предполагаем ввести какие-то требования либо рекомендации по вознаграждениям. Многие вещи мы хотели бы реализовывать не через законодательство или нормативные акты ЦБ, а на уровне саморегулирования. Чтобы сама отрасль самостоятельно взвесила свои возможности, насколько она может адаптировать и «переварить» те или иные требования, и выработала какой-то качественный базовый стандарт», – сказал Владимир Чистюхин.
Что качается надзора, то, по словам представителя ЦБ, будет сохранен принцип «реактивности». «Мы неоднократно говорили, что в плане надзора мы за крупными участниками смотрим превентивно, анализируем разного рода триггеры, показатели, и решаем, соответственно, какого рода надзорные мероприятия применить к этому крупному участнику. В отношении же мелких участников мы действуем реактивно: когда мы видим, что начинают загораться «красные флажки», происходят серьезные нарушения, тогда мы выходим туда с проверками, запрашиваем документы и пр. Такой же принцип будет распространяться на КПК и СКПК. В отношении наиболее крупных могут появиться дополнительные требования. Ко всем остальным участникам, которых подавляющее большинство, требования должны быть минимальны», – резюмировал Владимир Чистюхин.
Более детально на другой площадке конгресса об этом рассказал Роман Новиков, начальник управления регулирования департамента микрофинансового рынка Банка России, доклад которого назывался «Особенности надзорной деятельности в отношении микрофинансовых институтов».
Елена Ненахова, заместитель руководителя службы по защите прав потребителей и обеспечению доступности финансовых услуг Банка России, напомнила собравшимся о законе о финансовом уполномоченном, подписанном президентом РФ в начале июня. МФО попадают под его действие одними из первых – с 1 января 2020 года. Раньше – только страховые компании. При этом в отношении коллег по цеху – ломбардов и КПК – документ начнет действовать в последнюю очередь, наряду с банками – с начала 2021 года. При этом Елена Ненахова заметила, что уже есть микрофинасовые организации, которые изъявили желание в имиджевых целях добровольно присоединиться к данному институту до наступления положенного по закону срока. Она также уточнила, что система финансового уполномоченного будет структурирована по сегментам, и у главного финомбудсмена будут помощники по каждому направлению финрынка, в том числе по МФО.
В свою очередь, Илья Кочетков рассказал о ситуации на рынке микрофинансов, сделав акцент на ухудшении показателей сегмента PDL. «В прошлом году МФО выдали PDL-займов на 13% больше, чем в 2016 году, но это значительно ниже темпов роста выдач в целом по рынку (32,1%)», – отметил Илья Кочетков. При этом он отметил увеличение спроса на среднесрочные потребительские микрозаймы (installments). Очевидно, это стало результатом того, что Банк России в последнее время предпринимал меры по дестимулированию сегмента PDL (введено 100%-ное резервирование с 91 дня, с начала 2018 года установлен повышающий 10%-ный коэффициент при расчете достаточности капитала), в котором, как считает регулятор, происходит больше всего нарушений интересов потребителей, снижается рентабельность капитала, растет процент просроченной задолженности в портфеле (NPL 90+). Последний показатель, по словам Ильи Кочеткова, с 2016 по 2017 год вырос с 42,5% до 53,4%. Кроме того, необходимость в PDL-займах снижается на фоне активного выпуска банковских кредитных карт – в 2017 году их было выдано почти в 1,5 раза больше, чем годом ранее.
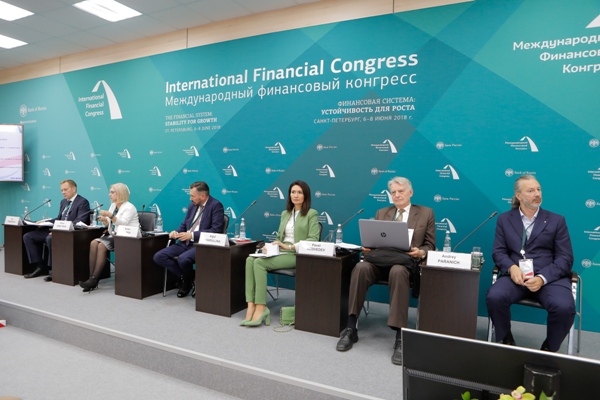
Круглый стол "Микрофинансирование в новых условиях: снижение стоимости займа и устойчивость МФО"
Фото: Фонд Росконгресс
Жизнь есть жизнь
Впрочем, некоторые аргументы и цифры, приведенные Ильей Кочетковым, вызвали сомнения у участников рынка, о чем на площадках конгресса говорила Елена Стратьева. Она обратила внимание на то, что, по данным того же ЦБ, PDL-займами в России пользуются 8,9 млн российских граждан, которых не готовы кредитовать банки. Ирина Хорошко, генеральный директор МФК «МаниМен», отметила, что предложенный ЦБ перевод таких клиентов на installments столкнется с массой проблем. «Сложность состоит в том, что у PDL и installments, на который предлагает переориентироваться регулятор, совершенно разный принцип. Погашение PDL – это один платеж. Если у человека в его кошельке возникает какой-то небольшой финансовый разрыв, то он обращается в компанию, берет деньги, которые через несколько дней возвращает. Installments, который дают на срок от 3 до 6 месяцев предполагает несколько платежей, как по банковскому кредиту. Практика показывает, что клиенты, привыкшие к «займам до зарплаты», далеко не всегда способны спланировать свои финансовые потоки даже на среднесрочную перспективу», – отметила Ирина Хорошко. Она призналась, что вычисляя таких клиентов, ее организация, как правило, отказывает им в более длинном займе.
Марат Овчиян, директор СРО кредитных кооперативов «Содействие» заметил, что PDL займы могут оказаться полезны в очень простых бытовых случаях. «Например, индивидуальному предпринимателю могут понадобиться деньги на покупку или аренду какой-то техники, оборудования, необходимого да выполнения заказа. Ну, грубо говоря, электродрели для того, чтобы повесить шторы и прочие предметы интерьера в квартире заказчика. Получив оплату, он сможет в тот же день погасить долг в МФО. И зачем ему среднесрочный займ», – задал риторический вопрос Марат Овчиян.
Тему кредитования МСП также затронул Алексей Басенко, генеральный директор МКК «Симплфинанс». Он рассказал об опыте создания компании-кредитора специально для «малышей». «Сегодня эта сфера «недообслужена» со стороны банков, а емкость у рынка очень большая», – заметил он. При этом он подчеркнул, что одним из основных принципов МФО для МСП является благожелательное отношение к бизнесу клиента. «Прежде, чем дать деньги, мы должны понять, насколько сделка, осуществленная клиентом с их помощью, будет для него выгодна. Наш кредитный анализ просчитывает маржинальность бизнеса клиента, и если мы понимаем, что с нашей помощью он растет, то все будет хорошо. В ином случае наш ответ будет –нет», – рассказал Алексей Басенко. При этом взаимодействие с клиентом происходит в основном в удаленном режиме.
Кстати, онлайн-займы участники рынка МФО называют единственной альтернативой при сокращении PDL-сегмента. Объемы онлайн-кредитования, по словам Ирины Хорошко, за последние три года выросли в 46 раз.
Тем не менее, представители микрофинансового бизнеса дружно выступили в защиту PDL.
- Это направление становится все более качественным, в нем нуждаются очень многие люди, и мы считаем, что его нужно сохранять. Есть ли у Банка России понимание какой необходимый и достаточный объем, – обратилась с вопросом к представителям регулятора Елена Стратьева.
- Такого понимания у нас нет. Я повторю, что есть решение о жестком ограничении PDL-займов. Оно было принято достаточно резко после обсуждения с Министерством финансов, с профильными комитетами Госдумы. Это следствие того имиджевого негатива, который, как кто-то очень точно подметил на одной из недавних конференций, как «черная тень» тянется за рынком микрофинансов.
Кроме того, сейчас регулятор рассматривает несколько дополнительных мер, одна из которых – это снижение максимального размера выплат, которые МФО могут требовать с должника. Сейчас это трехкратный размер займа, к июлю 2020 года будет полуторакратный. Помимо этого, ЦБ будет требовать от участников микрофинрынка ограничить размер займа 10 тыс. рублей, а срок такого кредита – 15 днями. По словам Ильи Кочеткова, еще на решен вопрос с размером дневной ставки. Полтора процента в день, которые сейчас предлагает ЦБ, это все равно почти 540% годовых. «Нам еще предстоит разговор с депутатами, которые будут требовать еще большего снижения ставки», – сообщил представитель ЦБ. Сейчас «займы до зарплаты» выдаются на сумму до 45 тыс. рублей на срок до 2 месяцев, ставка в среднем равна 2% в день, что составляет более 700% годовых.
По мнению выступавших в рамках конгресса представителей МФО, предлагаемые регулятором условия сделают бизнес совсем невыгодным, и большинству компаний придется уйти с рынка – совсем или «в тень». За ними последуют и их клиенты. В результате, те невероятные предпринятые усилия по «обелению» института микрофинансирования окажутся тщетны, а итоги плачевны.
Токсичность или экологичность
Самих участников финансового рынка, по крайней мере, относящих себя к добросовестным игрокам, тема сложившейся в обществе негативной репутации волнует гораздо больше, чем кого бы то ни было. Илья Кочетков отметил, что определенные подвижки в лучшую сторону в этой сфере уже есть, что он проиллюстрировал на собственном примере. «До того, как занял место руководителя департамента микрофинансового рынка, я работал в службе по защите прав потребителей, и мое знакомство с МФО началось с массы жалоб, которые на них поступали, что обусловило мое однозначно негативное отношение к этому рынку. Но сейчас я могу с уверенностью сказать, что он стал намного более цивилизованным и социально ориентированным», – сказал Илья Кочетков.
МФО (речь в данном случае, конечно, идет о добросовестных участниках рынка) действительно предпринимают много усилий, чтобы работать в рамках правового поля, соблюдая все требования регулятора по финансовой отчетности, исполняя нормы по защите прав потребителя, внедряя системы управления рисками. В рамках микрофинансовых саморегулируемых организаций разработаны и утверждены соответствующие базовые стандарты, являющиеся обязательными для соблюдения членами СРО. В частности, о риск-менеджменте МФО на одной из площадок конгресса рассказала Каринэ Артемьева, руководитель департамента финансовых рейтингов Национального рейтингового агентства (НРА). О том, как идет работа над разработкой новых и совершенствованием существующих базовых стандартов, сообщил Андрей Паранич, заместитель директора СРО «МиР». Сергей Шпетер, член совета НАПКА, рассказал о совершенствовании методов взысканий, применяемых МФО.
Марат Сафиулин, управляющий федерального общественно-государственного фонда по защите прав вкладчиков и акционеров, при этом призвал чаще говорить не об избавлении рынка МФО от шлейфа «токсичности», а о его стремлении к «экологичности».
«Доверие – это актив, в том числе на микрофинансовом рынке, - напомнил коллегам Виктор Климов, член центрального штаба Общероссийского народного фронта, руководитель проекта ОНФ «За права заемщиков». – Это актив, который позволяет так или иначе увеличивать продажи, расширять линейку продуктов и так далее. К сожалению, все знают, есть три понятные причины по которым это доверие так или иначе подрывается».
Причина первая, по словам Виктора Климова, – это высочайшее процентные ставки, особенно по коротким займам, хоть их и мало в общей структуре закредитованности. «Но вот эти сотни процентов годовых, сколько не обосновывают их закономерность сами МФО, представители регулятор, и даже уже сами правозащитники начали людям объяснять, все равно продолжают будоражить и впечатлять граждан, а журналисты создают для этого соответствующей фон. Вторая история – это хулиганские методы взыскания. И даже если МФО к этому не причастны, в прессе обязательно напишут, как какая-нибудь гадость случится на рынке, что во всем виноваты микрофинансисты. Третья составляющая, которая подрывает доверие потребителя к МФО, это конечно, нелегальный сегмент, от которого мы никак не можем избавиться», – сказал правозащитник.
Петербург.









 Осеннее обострение
Говорят, на Солнце опять что-то такое взорвалось, породив магнитную бурю, каких сроду и не бывало. Эка невидаль – у нас на шарике много чего раньше не было, а теперь вот случается, и с каждым днём всё круче. Прямо осеннее обострение, впрочем, вслед за весенним срывом и летним перегревом.
 Фондовые индексы США завершают торги резким снижением на фоне нарастающих опасений вокруг ИИ
Основные фондовые индексы США резко снижаются в последний час торгов пятницы на фоне новой волны распродаж в технологическом секторе, которая усилила сомнения инвесторов в перспективах бума искусственного интеллекта.
 Иван Тягунов: «Рынок инвестиций в недвижимость на паузе, но даже сейчас рабочими и выгодными остаются отдельные проекты, отдельные микростратегии»
Что происходит с рынком недвижимости в России. В сегменте жилой недвижимости все зависит от ипотеки. Перспективы жилой и коммерческой недвижимости: не крах, но стагнация. Что происходит с разными сегментами и форматами рынка недвижимости. Флиппинг, инвестиции в частные дома, инвестиции в офисы и коворкинги, инвестиции в торговые центры и склады. Три варианта инвестиций в недвижимость, кроме прямой покупки, – ЗПИФЫ, акционерные общества и крауд-платформы, их плюсы и минусы. Когда оживет рынок крауд-инвестиций. Платформа «ВБетон»: какова тактика сегодня.

обсуждение